Nya bolåneregler från 1 april 2026: bolånetak 90 %, amortering och nya regler för tilläggslån
Höjt bolånetak och lättnader i amorteringskravet
Senast uppdaterad: 2 februari 2026
Det finns ett förslag om ändrade bolåneregler som är tänkt att börja gälla 1 april 2026. Förslaget berör tre saker som många stöter på i kontakt med banken: hur mycket du får låna vid köp (bolånetak), hur amorteringskravet fungerar (skärpt amortering) och hur mycket du får utöka lånet på en befintlig bostad (tilläggslån).
Obs: Texten beskriver det som föreslås. Reglerna behöver beslutas innan de gäller.
Vad är nytt i bolånereglerna 2026?
Förslaget innebär i korthet:
-
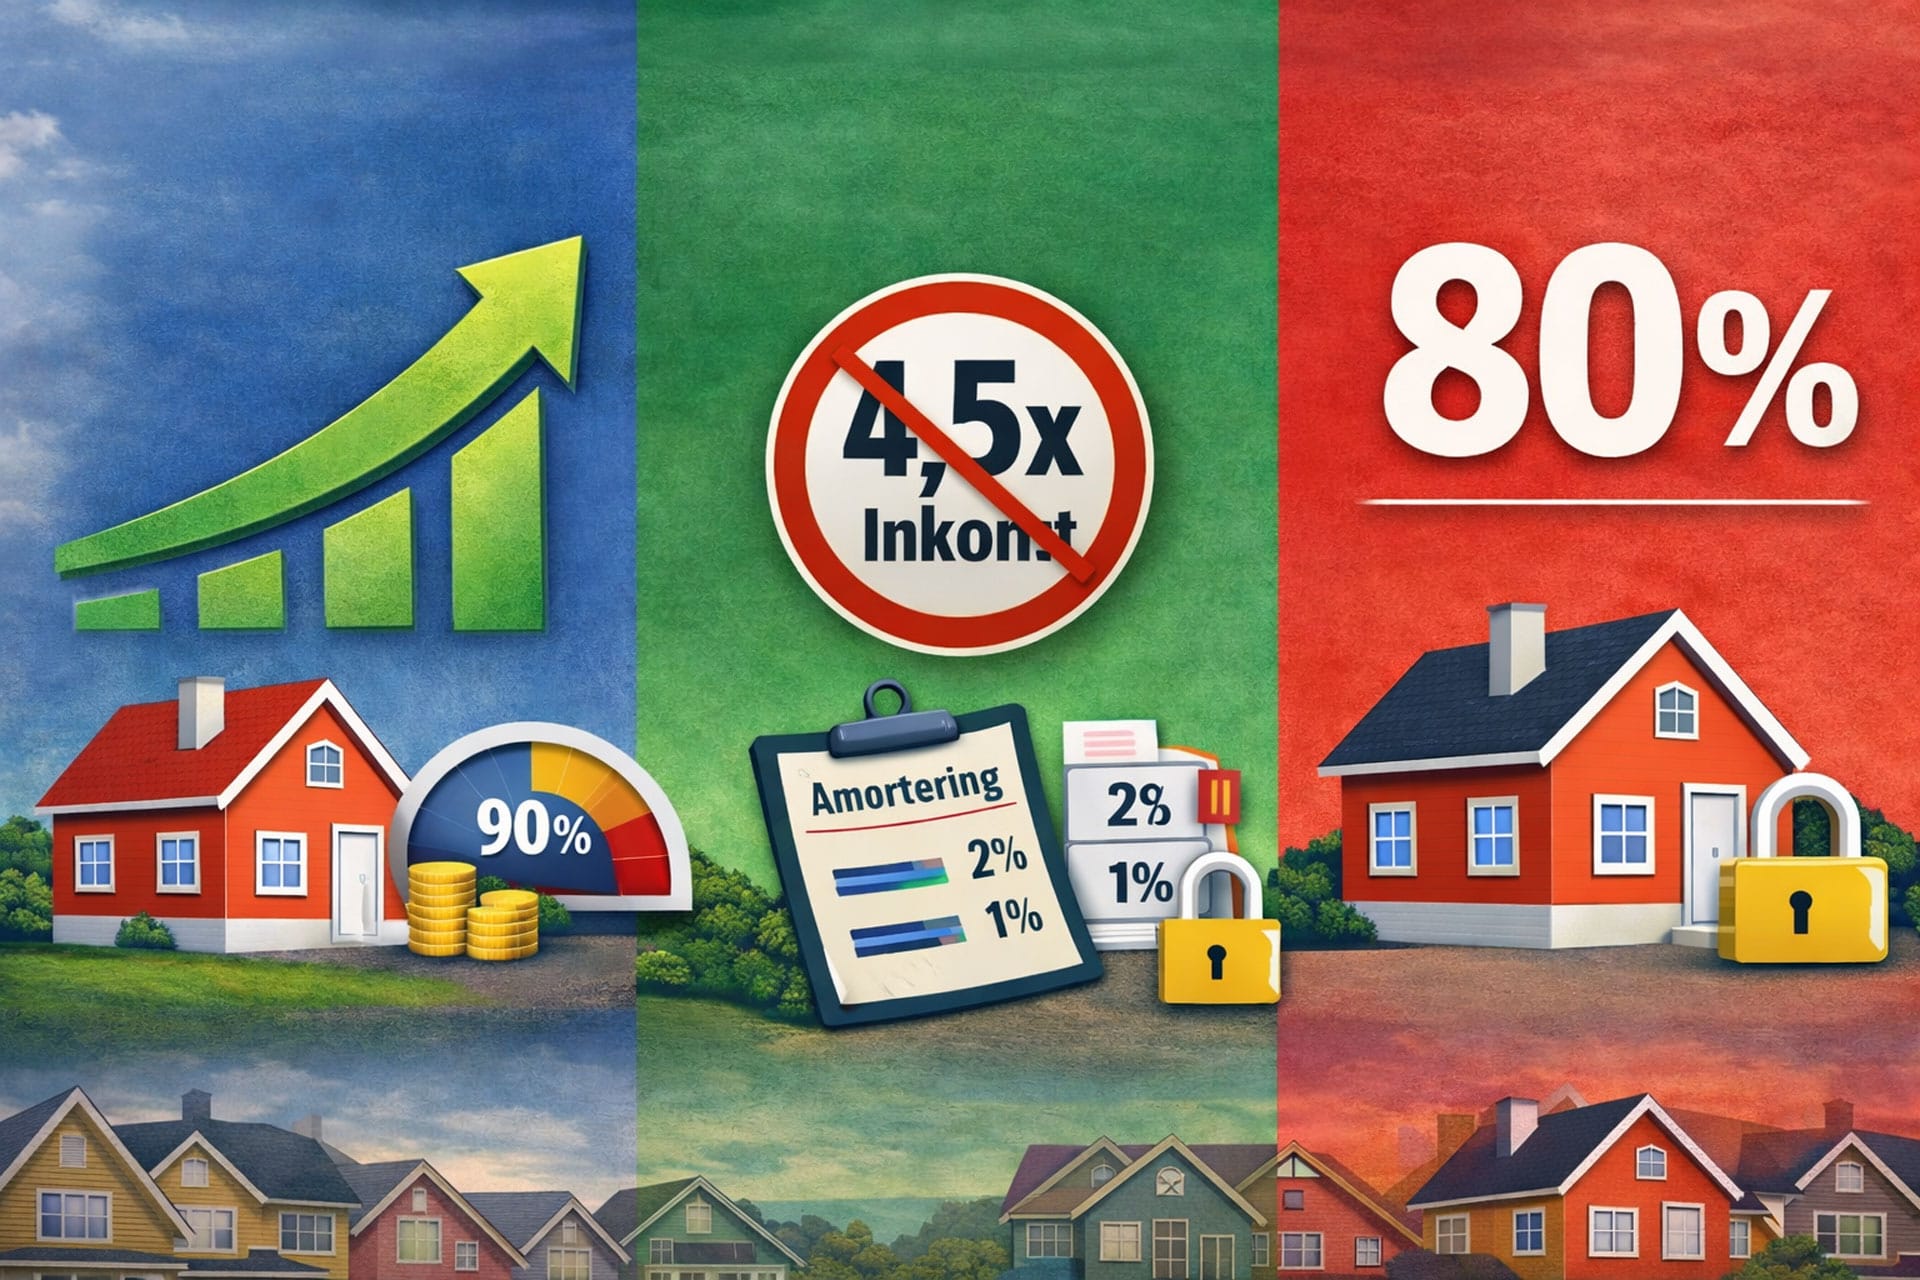
Bolånetaket vid köp höjs från 85 % till 90 % av bostadens värde.
-
Det skärpta amorteringskravet tas bort (den extra amorteringen kopplad till hög skuldkvot).
-
Tilläggslån begränsas: total belåning vid utökning får vara max 80 % av bostadens värde (det betyder att om du vill höja ditt bolån, får summan av alla bolån efter höjningen inte överstiga 80 % av bostadens marknadsvärde. Har bostaden t.ex. ett värde på 4 000 000 kr är taket 3 200 000 kr i totalt bolån. Har du redan 3 050 000 kr i bolån kan du alltså som mest utöka med 150 000 kr, även om banken annars hade kunnat bevilja mer).
-
Omvärdering i syfte att öka låneutrymmet föreslås bli mer begränsad genom en tröghetsregel (beskrivs ofta som längre intervall, t.ex. vart femte år).
1) Bolånetak 90 %: vad betyder det vid bostadsköp?
Bolånetak betyder hur stor del av bostadens värde som normalt får finansieras med bolån vid köp. Om bolånetaket höjs till 90 % betyder det att kontantinsatsen i teorin kan bli 10 %.
Exempel: bostad för 3 000 000 kr
-
Med 85 % bolånetak: max bolån 2 550 000 kr, kontantinsats 450 000 kr
-
Med 90 % bolånetak: max bolån 2 700 000 kr, kontantinsats 300 000 kr
Skillnad i exemplet: 150 000 kr lägre kontantinsats.
Räkna på din egen kontantinsats och månadskostnad i vår bolånekalkylator.
Viktigt: bolånetak är inte samma sak som “du får låna så mycket”
Bolånetaket är en gräns i regelverket. Bankens kreditprövning styr fortfarande hur mycket du faktiskt kan låna. Det som oftast avgör är hushållets ekonomi, kalkylränta, befintliga lån, boendekostnad och anställnings- och inkomstbild.
2) Slopat skärpt amorteringskrav: vad tas bort och vad finns kvar?
Det som föreslås tas bort är den skärpta delen av amorteringskravet. Den har inneburit extra amortering (ytterligare 1 procentenhet) för hushåll som lånar mer än 4,5 gånger sin bruttoårsinkomst.
Det kan innebära att hushåll som tidigare behövde amortera extra på grund av hög skuldkvot kan få lägre amortering och därmed lägre månadskostnad eller större utrymme i kalkylen. Exempel: om du har 3 500 000 kr i bolån och 700 000 kr i bruttoinkomst per år ligger du på 5,0× inkomst och har i dag kunnat behöva amortera 1 procentenhet extra per år. Om den skärpta delen tas bort kan den extra amorteringen försvinna, men amorteringskrav kopplat till belåningsgrad kan fortfarande gälla och banken kan fortfarande kräva amortering i sin kreditprövning.
Vad ändras?
-
Den extra amorteringen kopplad till skuldkvot (4,5×) tas bort om förslaget genomförs.
Vad ändras inte?
Amortering kopplad till belåningsgrad finns kvar i sin grundlogik. I praktiken brukar det beskrivas så här:
-
Belåningsgrad över 70 %: minst 2 % amortering per år
-
Belåningsgrad 50–70 %: minst 1 % amortering per år
-
Belåningsgrad under 50 %: normalt ingen tvingande amortering (men banken kan ändå rekommendera amortering)
Praktisk effekt för dig
Om du tidigare hamnade i skärpt amortering kan amorteringen bli lägre enligt regelverket om förslaget går igenom. Men amortering ändras inte alltid “automatiskt” – och bankernas upplägg och villkor kan skilja sig åt.
3) Tilläggslån 2026: max 80 % belåningsgrad och tröghetsregel för omvärdering
Tilläggslån (utökat bolån) är när du vill öka bolånet på en bostad du redan äger, t.ex. för renovering.
Förslaget innebär:
-
Du ska inte kunna ta tilläggslån så att den totala belåningen överstiger 80 % av bostadens värde.
-
Omvärdering i syfte att öka låneutrymmet föreslås bli mer begränsad genom en tröghetsregel (ofta beskrivet som att sådan omvärdering kan göras mer sällan, t.ex. vart femte år).
Vad det kan innebära i verkligheten
-
Har du redan hög belåning blir det snabbare ett tak för hur mycket du kan låna till renovering.
-
Har bostaden stigit i värde kan det bli svårare att “låna upp” på värdeökningen lika ofta som tidigare (beroende på hur tröghetsregeln slutligen utformas).
Vem påverkas mest av de nya bolånereglerna 2026?
Ofta märks störst effekt för:
-
Förstagångsköpare som fastnar på kontantinsatsen
-
Köpare i dyrare områden där kontantinsatsen är den stora tröskeln
-
Hushåll med hög skuldkvot som tidigare träffades av skärpt amortering
-
Bostadsägare som planerar renovering och räknar med att utöka bolånet
Så förbereder du dig om du planerar köp eller omförhandling 2026
-
Räkna kontantinsats på 85 % och 90 % så du ser skillnaden i kronor.
-
Räkna boendekostnad med flera räntescenarier (t.ex. +1 och +2 procentenheter).
-
Kontrollera belåningsgrad: 69 %, 71 % och 80 % kan ge tydliga skillnader i amortering och låneutrymme.
-
Planerar du renovering: räkna tilläggslån med ett tak på 80 % belåning.
-
Prata med banken tidigt: kreditprövningen är ofta den verkliga begränsningen, inte bara regelgränserna.
Vanliga frågor om nya bolånereglerna från april 2026
När börjar reglerna gälla?
Förslaget är att reglerna ska börja gälla 1 april 2026.
Är det beslutat?
Nej. Det är ett förslag som behöver beslutas innan det gäller.
Betyder bolånetak 90 % att alla får låna 90 %?
Nej. 90 % är ett tak i regelverket. Banken kan ändå kräva lägre belåning beroende på din ekonomi och kreditprövning.
Försvinner amorteringskravet helt?
Nej. Förslaget tar bort den skärpta delen kopplad till skuldkvot. Amortering kopplad till belåningsgrad finns kvar.
Påverkas befintliga bolån direkt?
Ofta märks regeländringar mest när du tar nytt lån eller ändrar ett befintligt (t.ex. flytt, omsättning eller utökning). Hur det blir för dig beror på bankens tillämpning och ditt upplägg.
Så räknar vi i exemplen
Exemplen visar hur kontantinsats och belåningsgrad påverkas av olika bolånetak. De är förenklade och vägledande. Din faktiska kostnad beror på ränta, avgifter, amorteringsupplägg och bankens kreditprövning.
Källor
Det här är allmän information och inte personlig ekonomisk rådgivning.